Update2026.11.05 (목)

['국영이니까'라는 믿음이 흔들린 일주일]
광둥성 주하이시 정부가 지분을 100% 가진 초대형 국영 복합기업 주하이 화파그룹이 신탁상품 상환에 실패하고 은행 대출 만기 연장을 요청했다. 그 여파로 중국 회사채 시장은 2일까지 이틀 동안 2년 만에 가장 가파른 투매에 휩싸였다. 이자가 붙는 부채만 4,130억 위안(약 83조원)에 이르는 이 회사의 역외 채권은 한때 액면가의 54% 수준까지 떨어졌다. 충격은 중국 하이일드 달러채와 30년 만기 국채 선물 시장으로도 퍼졌다. '지방정부가 소유한 기업은 결국 정부가 떠받친다'는 중국 채권시장의 오랜 전제가 정면으로 시험대에 오른 셈이다. 2021년 시작된 부동산 침체는 5년이 넘도록 끝나지 않았고, 이제 민간 개발업체를 넘어 국가 자본의 한복판까지 파고들었다. 토지 매각 수입에 기대 온 지방 재정이 이를 대신할 성장동력을 찾지 못한 채 한계에 다다랐다는 경고다.
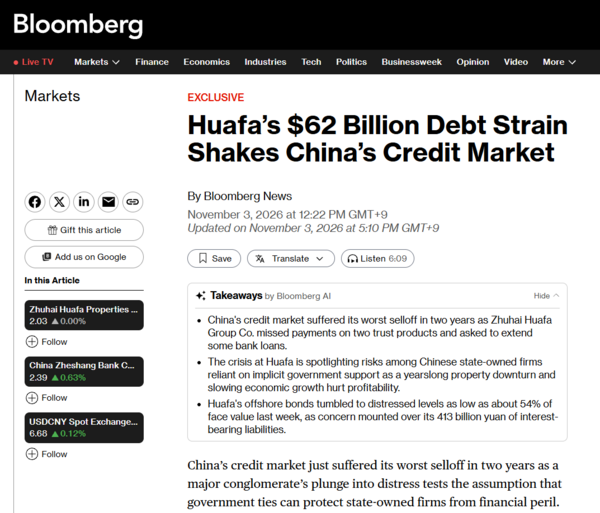
블룸버그는 지난 3일(현지시간) “주하이 화파그룹(珠海华发集团, Zhuhai Huafa Group)의 부채 불안이 중국 신용시장에서 2년 만의 가장 거센 매도세를 촉발했다”면서 “화파는 최근 만기가 돌아온 신탁상품 두 건의 지급을 제때 이행하지 못했고, 일부 은행 대출의 만기 연장도 요청했는데, 부동산 기업의 자금난이 반복돼 온 중국에서도, 지방정부가 전액 소유한 거대 기업이 지급 압박에 몰렸다는 사실은 시장이 위험을 판단하는 기준을 흔들었다”고 보도했다.
보도 당일 화파의 역외 채권은 사상 최대의 하루 낙폭을 기록했다. 이튿날 상하이 증시에 상장된 부동산 자회사 주하이 화파부동산(华发股份) 주가도 장중 8.9% 떨어져 한 달여 만의 최저치로 내려갔다.
불안은 한 회사에 그치지 않고 시장 전체로 번졌다. 국영기업의 채무 불이행이 드물어진 중국에서 투자자들이 그 의미를 따지기 시작하면서다. 블룸버그에 따르면 기관투자자들이 지표 회사채 보유 대가로 요구하는 평균 수익률은 이 날까지 이틀 동안 10.3bp(1bp=0.01%포인트) 올랐다. 2024년 10월 이후 가장 나쁜 이틀이다. 같은 기간 중국 하이일드 달러채는 약 1년 만에 최악의 한 주를 보냈다. 지난달 30일에는 30년 만기 중국 국채 선물이 3월 이후 가장 큰 하루 낙폭을 기록했다. 트레이더들은 화파 사태를 투자 심리를 짓누른 요인으로 꼽았다.
시장이 이처럼 민감하게 반응한 것은 화파 채권이 금융권 곳곳에 퍼져 있기 때문이다. 자산운용사 포레스트캐피털홍콩의 공동창업자 리환(李欢, Li Huan)은 "내가 아는 거의 모든 주요 금융기관이 화파 채권을 보유하고 있으며, 특히 국유 금융기관이 그렇다"고 말했다. 크레딧사이츠 싱가포르의 제를리나 쩡(Zerlina Zeng) 아시아 신용전략 총괄은 더 직설적이었다. 그는 "지방정부 융자평대(LGFV)와 독자적 신용도가 약한 일부 국영기업은 그야말로 째깍거리는 시한폭탄"이라고 경고했다.
[경제특구와 동갑인 '주하이의 장자', 왜 흔들렸나]
화파는 1980년 설립돼 주하이 경제특구와 나이가 같다. 주하이를 대표하는 양대 국유기업 중 하나이기도 하다. 주하이시 국유자산감독관리위원회(국자위)가 지분 약 93.5%를, 광둥성 재정청이 나머지를 갖고 있다. 올해 3월 말 기준 총자산은 약 7,650억 위안이다. 회사는 중국 전역에서 200개가 넘는 주거단지를 개발했고, 높이 330m의 주하이타워 같은 도시의 상징 건물도 세웠다. 마카오와 맞닿은 헝친(横琴) 신구 개발에도 깊이 관여해 왔다. 사업은 부동산을 중심으로 금융 서비스와 기술, 도시 운영까지 뻗어 있다.
외형은 다각화했지만 실제 수익 구조는 여전히 부동산에 묶여 있었다. 지난해 매출의 약 절반이 부동산 개발과 도시 운영에서 나왔고, 회사도 수익성이 오르내린 주된 원인으로 부동산 경기 침체를 들었다. 부동산 자회사는 올해 1~9월에만 64억4,000만 위안의 순손실을 냈다. 이 자회사는 2025 회계연도에도 약 94억9,600만 위안(약 1조 2,922억원)의 순손실을 기록했고, 부채비율은 69.27%까지 높아졌다. 이에 모그룹이 지난 7월 최대 26억5,000만 위안(약 5317억원) 규모의 유상증자를 떠안는 계획이 나왔다. 자회사를 떠받치던 모그룹이 이제는 스스로 버거워진 것이다.
신용평가 결과도 크게 엇갈린다. 중국 국내 신용평가사 중국롄허신용평가는 올해 초 무거운 부채와 높은 외부 자금 의존도에도 화파의 최고 등급 ‘AAA’를 유지했다. 지방정부가 강하게 지원할 것이라는 기대가 근거였다. 반면 피치(Fitch Ratings)는 지난주 투자등급 하단인 ‘BBB’를 매긴 화파를 '부정적 관찰대상'에 올려 강등 가능성을 공식화했다. 피치는 "약화되는 채무상환 능력, 임박한 단기 부채 만기, 그리고 부채 만기 연장 가능성에 대한 미확인 시장 루머 속에 확대되는 발행사 채권 스프레드"를 이유로 들었다.
[2020년 '융메이 쇼크'의 기억, 그리고 다른 점]
일부 투자자들은 2020년 11월의 '융메이(永煤) 사태'를 떠올린다. 허난성 최대 국유기업 허난에너지화공그룹의 자회사 융청석탄전력은 그해 11월 10일 10억 위안(약 2,006억원) 규모의 단기채를 갚지 못했다. 이 채권은 불과 한 달 전 AAA 등급을 받은 상태였다. 투매는 석탄업종과 허난성 국유기업 전체로 번졌고, 그달 허난성 국유기업 4곳이 모두 31억 위안(약 6,219억원) 규모의 채권 발행을 취소했다. 해당 신용평가사는 3개월 영업정지 처분을 받았다. 융청석탄은 결국 지방정부가 시장 신뢰 회복에 나선 뒤 몇 달 만에 원리금을 모두 갚았다.
그러나 이번 사태가 놓인 환경은 그때와 다르다. 지난 몇 년 동안 중국 당국은 완화적 통화정책을 펴는 한편, 지방정부 관련 부채 위험을 차단하기 위해 전례 없는 차환 프로그램을 돌려 왔다. 그만큼 국영기업의 상환 차질은 '일어나서는 안 될 일'로 여겨졌다. 게다가 화파의 본거지인 광둥성은 중국 31개 성급 행정구역 가운데 경제 규모가 가장 크다. 가장 부유한 성의 대표 국영기업마저 흔들린다는 사실이 시장을 더 불안하게 만든 것이다.
일단 급한 불은 끄는 모양새다. 화파가 신탁상품 1건을 상환하고 부동산 자회사가 2일 만기 위안화 채권을 갚았다는 소식이 전해지면서, 2027년 만기 역외 위안화 채권은 액면가의 약 63%까지 회복했다. 중국저상은행은 보고서에서 두 가지 경로를 제시했다. 화파가 공모채를 계속 갚고 자산 매각을 통한 현금화에 진전을 보이면, 이번 우려는 지방 당국이 수습하는 일시적 유동성 경색으로 끝날 수 있다. 반대로 채권 만기 연장이나 구조조정까지 가면 국영 부문 전반에 대한 재평가를 촉발할 수 있다는 것이다.
[무너진 '토지 재정', 대안 없는 지방정부]
화파 사태의 뿌리는 지방 재정의 구조적 붕괴에 닿아 있다. 중국 재정부에 따르면 2025년 지방정부의 국유토지 사용권 매각 수입은 4조1,518억 위안(약 833조원)으로 전년보다 14.7% 줄었고, 4년 연속 감소했다. 올해 들어 감소 폭은 더 커졌다. 상반기 토지 매각 수입은 9,778억 위안(약 196조원)으로 31.5% 급감했고, 1~9월 누적으로도 27.9% 줄었다. 차이신(Caixin)은 “2025년 주택용지 매각 수입이 2020년 정점보다 약 65% 쪼그라들었다”고 집계했다.
전망도 밝지 않다. 골드만삭스는 “신규 주택의 선분양을 없애고 완공 후 판매로 바꾸는 제도 개편 탓에 올해 토지 매각 수입이 30% 줄어들 것”으로 내다봤다. 지난 4년간 연평균 감소율 17%보다 훨씬 가파른 수준이다. 웨카이증권의 뤄즈헝(罗志恒, Luo Zhiheng) 수석 이코노미스트는 “토지 매각 수입 감소가 지방정부가 쓸 수 있는 재원을 줄이는 동시에 채무 상환 압박을 키운다”고 분석했다. 차이신 기고에 따르면 올해 지방 융자평대가 새로 조달한 자금의 90% 이상이 기존 빚을 돌려막고 이자를 내는 데 쓰였다.
결국 국영기업 채권을 떠받쳐 온 '암묵적 보증'은 보증인인 지방정부의 지갑 사정에 달려 있다. 그런데 그 지갑을 채우던 토지 매각이 말라붙고 있다. 부동산을 대신할 산업 기반을 만들지 못한 지방정부가 부동산 중심 국영기업을 앞세워 개발을 이어 온 구조가 이제 같은 경로로 위험을 되돌려 받고 있다. 화파의 장기 부채 문제와 함께, 베이징이 빚더미에 오른 국영기업을 어디까지 지원할지에 대한 불확실성도 여전히 남아 있다.
[Why Times Insight]
첫째, 이번 사태는 '또다시'라는 표현이 어울린다. 지난해 말 선전메트로가 최대주주인 완커(万科, Vanke)가 채권 만기 연장을 추진했을 때도 시장은 융메이 사태와 비교했다. 그때가 '국가 자본이 뒤를 받치는 민간형 개발사'였다면, 이번에는 지방정부가 직접 소유한 국영기업이다. 위기가 한 단계씩 국가의 중심으로 옮겨 오고 있다.
둘째, 베이징이 빠진 딜레마는 구조적이다. 화파를 구제하면 '국영기업은 망하지 않는다'는 도덕적 해이를 다시 굳히게 된다. 그렇다고 손을 떼면 화파 채권을 대거 보유한 국유 금융기관들로 손실이 전염될 수 있다. 공산당 지도부가 내건 '시장화된 부채 해소'와 '금융 안정'이라는 두 목표가 정면으로 부딪히는 셈이다.
셋째, 아직 공모채 디폴트는 일어나지 않았다는 점을 분명히 해 둔다. 앞으로는 ▲화파의 공모채 상환 지속 여부 ▲광둥성 정부의 직접 개입 여부 ▲피치의 실제 등급 강등 여부를 지켜봐야 한다. 이 세 가지가 사태가 '유동성 경색'으로 끝날지, '국영 부문 재평가'로 번질지를 가르게 될 것이다.
-중국 푸단대학교 한국연구원 객좌교수
-전 EDUIN News 대표
-전 OUR NEWS 대표
-제17대 대통령직인수위원회 정책기획팀장
-전 대통령실 홍보기획비서관
-사단법인 한국가정상담연구소 이사장
-저서: 북한급변사태와 한반도통일, 2012 다시우파다, 선거마케팅, 한국의 정치광고, 국회의원 선거매뉴얼 등 50여권